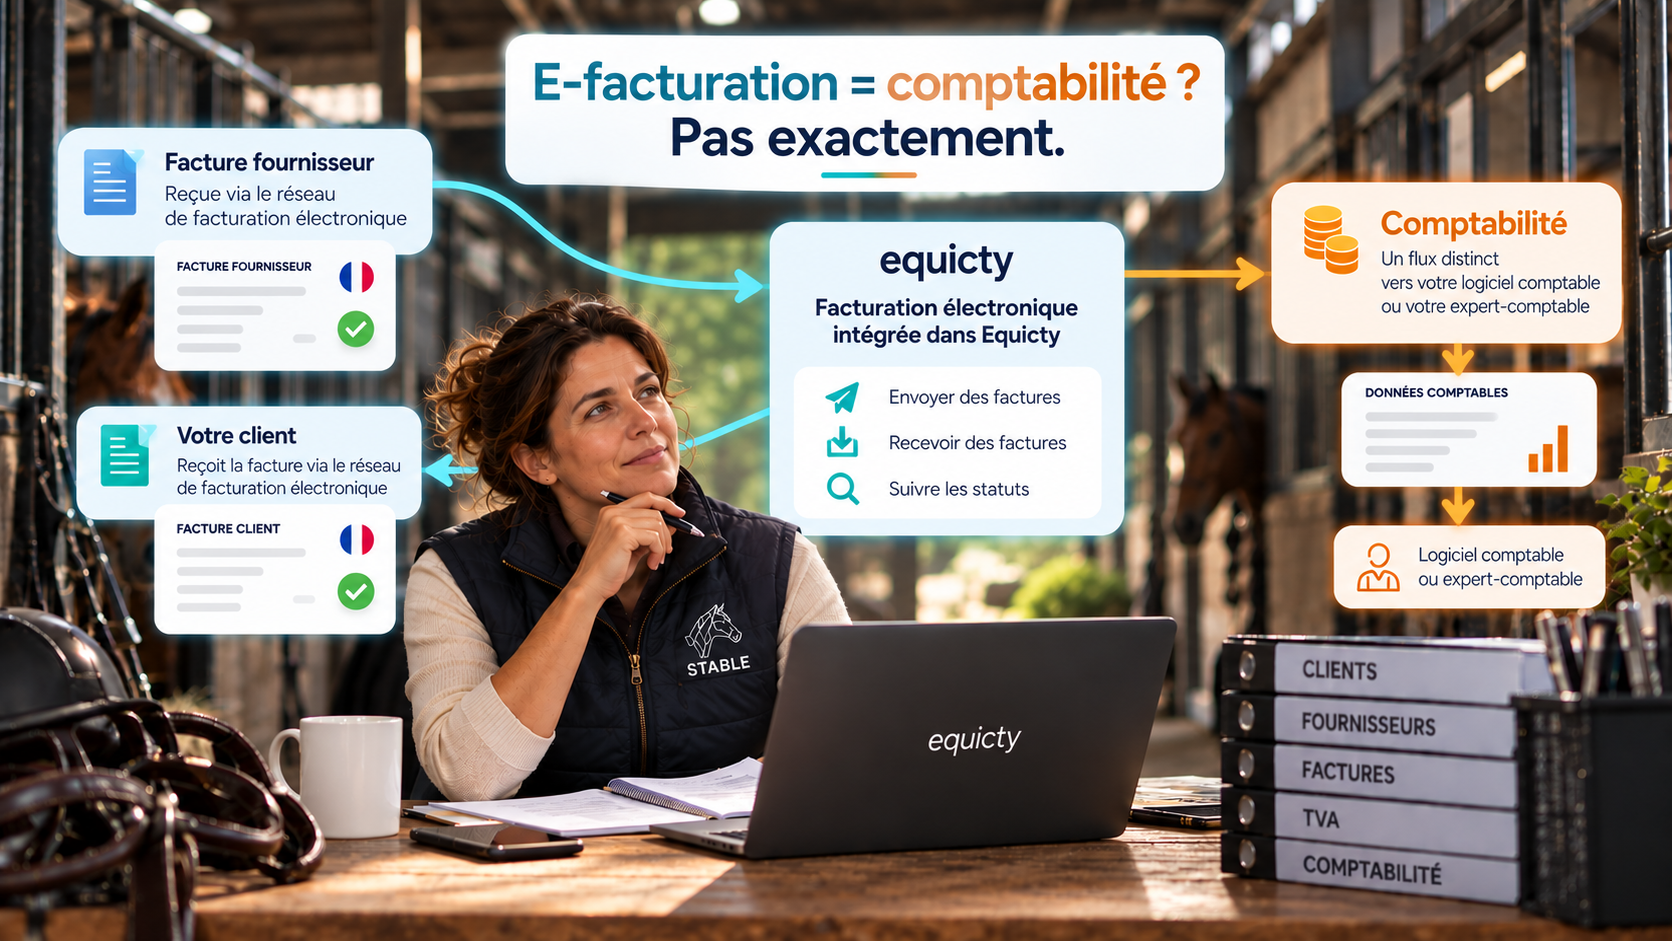
„Ab September 2026 erhalte ich meine Rechnungen elektronisch. Dann landen sie doch automatisch bei meinem Steuerberater, oder?“
Nicht unbedingt.
Das ist eines der häufigsten Missverständnisse, die wir heute bei Reitställen, Reitanlagen, Züchtern und anderen Pferdebetrieben beobachten. Es ist auch ganz nachvollziehbar: Das Wort „E-Rechnung“ erweckt den Eindruck, alles werde von Anfang bis Ende digital – bis hinein in die Buchhaltung.
In Wahrheit sind zwei verschiedene Prozesse im Spiel. Wer sie verwechselt, riskiert, sich auf den einen vorzubereiten und den anderen zu vergessen. Die gute Nachricht: Sobald der Unterschied klar ist, lässt sich alles viel einfacher organisieren.
Dieser Artikel behandelt speziell die französische E-Invoicing-Reform und das, was sie für Ihre Buchhaltung ändert – und was nicht.
E-Rechnung ≠ Buchhaltung: die wichtigste Erkenntnis
Die E-Rechnung legt fest, wie eine Rechnung zwischen zwei Unternehmen ausgestellt, übermittelt, empfangen und nachverfolgt wird – über den regulierten Kreislauf, den die Reform geschaffen hat.
Die Buchhaltung legt fest, was danach passiert: wie die Rechnung und ihre Daten erfasst, zugeordnet, mit Zahlungen abgeglichen, in der Umsatzsteuer berücksichtigt und anschließend vom Unternehmen oder von seinem Steuerberater (expert-comptable) ausgewertet werden.
Ein Unternehmen kann also eine vollkommen konforme elektronische Rechnung erhalten… ohne dass diese Rechnung deshalb schon gebucht wäre.
Ein konkretes Beispiel. Ihr Futterlieferant, Ihr Hufschmied oder Ihre Tierärztin stellt Ihnen eine Rechnung aus. Sie erreicht Sie über den E-Invoicing-Kreislauf: Die E-Rechnung hat ihre Arbeit getan. Doch die Rechnung befindet sich dadurch noch nicht in der Software Ihrer Kanzlei. Dafür braucht es einen zweiten Schritt anderer Art: die buchhalterische Übermittlung.
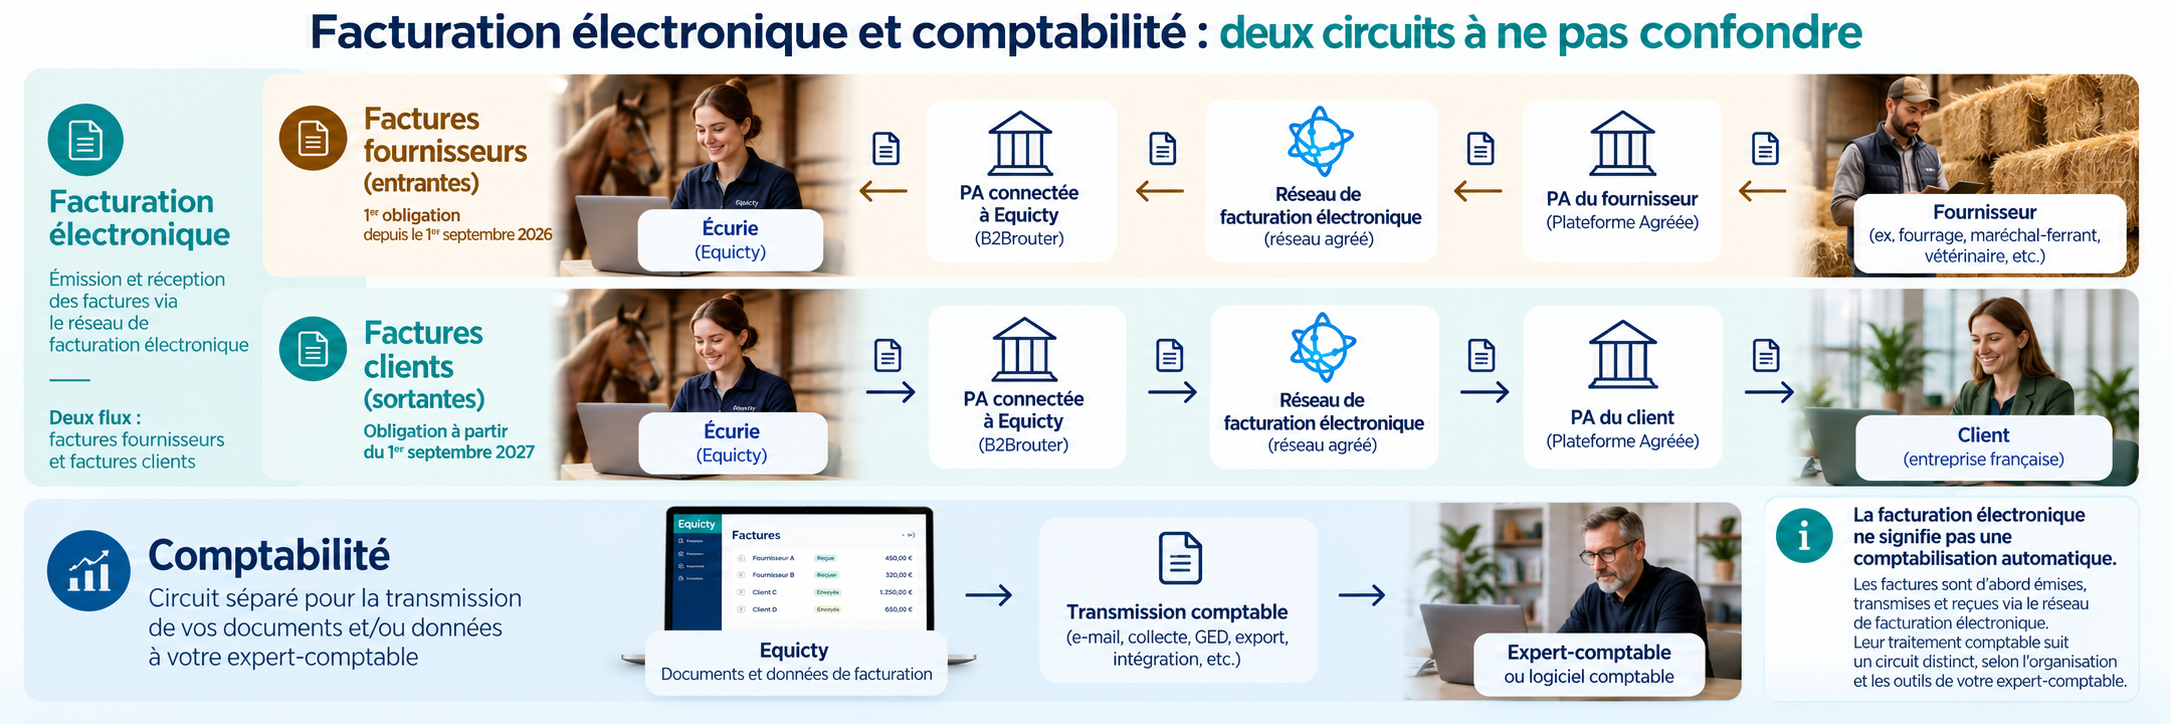
Tippen oder klicken Sie auf die Grafik, um sie in voller Größe zu öffnen. Die Grafik ist auf Französisch und zeigt das französische E-Invoicing-System.
Dieses Schaubild fasst das Wesentliche zusammen: zwei E-Rechnungsflüsse (die Lieferantenrechnungen, die Sie erhalten, und die Kundenrechnungen, die Sie versenden) und, getrennt davon, ein Buchhaltungsfluss, der Ihre Dokumente und Daten zu Ihrer Buchhaltungssoftware oder Ihrem Steuerberater bringt.
Wie läuft eine elektronische Rechnung tatsächlich ab?
Beginnen wir mit den Rechnungen, die Sie empfangen, denn der Empfang ist die erste große Pflicht der Reform: Seit dem 1. September 2026 müssen alle von der Reform betroffenen Unternehmen elektronische Rechnungen empfangen können. Das Ausstellen wird schrittweise eingeführt: Seit dem 1. September 2026 müssen auch große und mittelgroße Unternehmen (ETI) elektronische Rechnungen ausstellen; ab dem 1. September 2027 sind KMU und Kleinstunternehmen an der Reihe.
Eine Lieferantenrechnung, die bei Ihnen ankommt
Wenn ein Lieferant Ihnen eine elektronische Rechnung ausstellt, wird sie Ihnen nicht wie eine gewöhnliche E-Mail zugeschickt. Sie nimmt diesen Weg:
Lieferant → zugelassene Plattform des Lieferanten → E-Invoicing-Netzwerk → mit Equicty verbundene zugelassene Plattform → Equicty / Ihr Stall.
Zugelassene Plattformen (Plateformes Agréées, PA) sind Betreiber, die bei der französischen Steuerverwaltung registriert sind. Sie übernehmen unter anderem das Ausstellen, Übermitteln und Empfangen elektronischer Rechnungen im Rahmen der Reform.
Das Annuaire de la facturation électronique (das E-Invoicing-Verzeichnis) ermöglicht es, die elektronische Adresse eines Unternehmens und die Plattform zu ermitteln, die den Empfang seiner Rechnungen übernimmt.
Eine Kundenrechnung, die Sie ausstellen
In der Gegenrichtung ist der Weg derselbe, nur umgekehrt:
Stall / Equicty → mit Equicty verbundene zugelassene Plattform → E-Invoicing-Netzwerk → zugelassene Plattform des Kunden → Kunde.
Für KMU und Kleinstunternehmen wird das Ausstellen elektronischer Rechnungen ab dem 1. September 2027 verpflichtend; der Empfang ist es bereits seit dem 1. September 2026 – deshalb lohnt es sich, mit den Lieferantenrechnungen zu beginnen.
Für Sie ist es im Alltag nicht kompliziert: Sie arbeiten in Equicty. Die regulierte Übermittlung läuft im Hintergrund über die passende Infrastruktur. Equicty ist mit B2Brouter integriert, der zugelassenen Plattform (PA), die diese Verbindung herstellt. Equicty ist selbst keine zugelassene Plattform, und Sie müssen kein separates B2Brouter-Konto anlegen.
Den Überblick mit den wichtigsten Terminen finden Sie in unserem Praxisleitfaden zur Reform 2026–2027.
Eine elektronische Rechnung ist nicht einfach ein PDF
Ein zweites weit verbreitetes Missverständnis: „Eine E-Rechnung ist ein PDF, das per E-Mail verschickt wird.“
Das PDF bleibt nützlich. Es ist ein Dokument, das ein Mensch lesen kann, praktisch zum Ansehen, Archivieren oder Anhängen an eine Akte. Aber ein PDF per gewöhnlicher E-Mail zu versenden ist für sich genommen keine elektronische Rechnung im Sinne der französischen Reform – und auch nicht der regulierte Kreislauf, der dazugehört.
Den Unterschied macht nicht das Dokument selbst, sondern alles, was es umgibt:
- strukturierte, konforme Rechnungsdaten, die ein System automatisch lesen kann;
- Übermittlung über das Netzwerk, durch die zugelassenen Plattformen;
- Identifizierung von Absender und Empfänger (SIREN, USt…);
- Nachverfolgung des Lebenszyklus der Rechnung mit Status;
- lückenlose Rückverfolgbarkeit.
Mit anderen Worten: Das PDF ist eine Darstellung der Rechnung. Die E-Rechnung ist die strukturierte Übermittlung und Nachverfolgung, die sie umgibt.
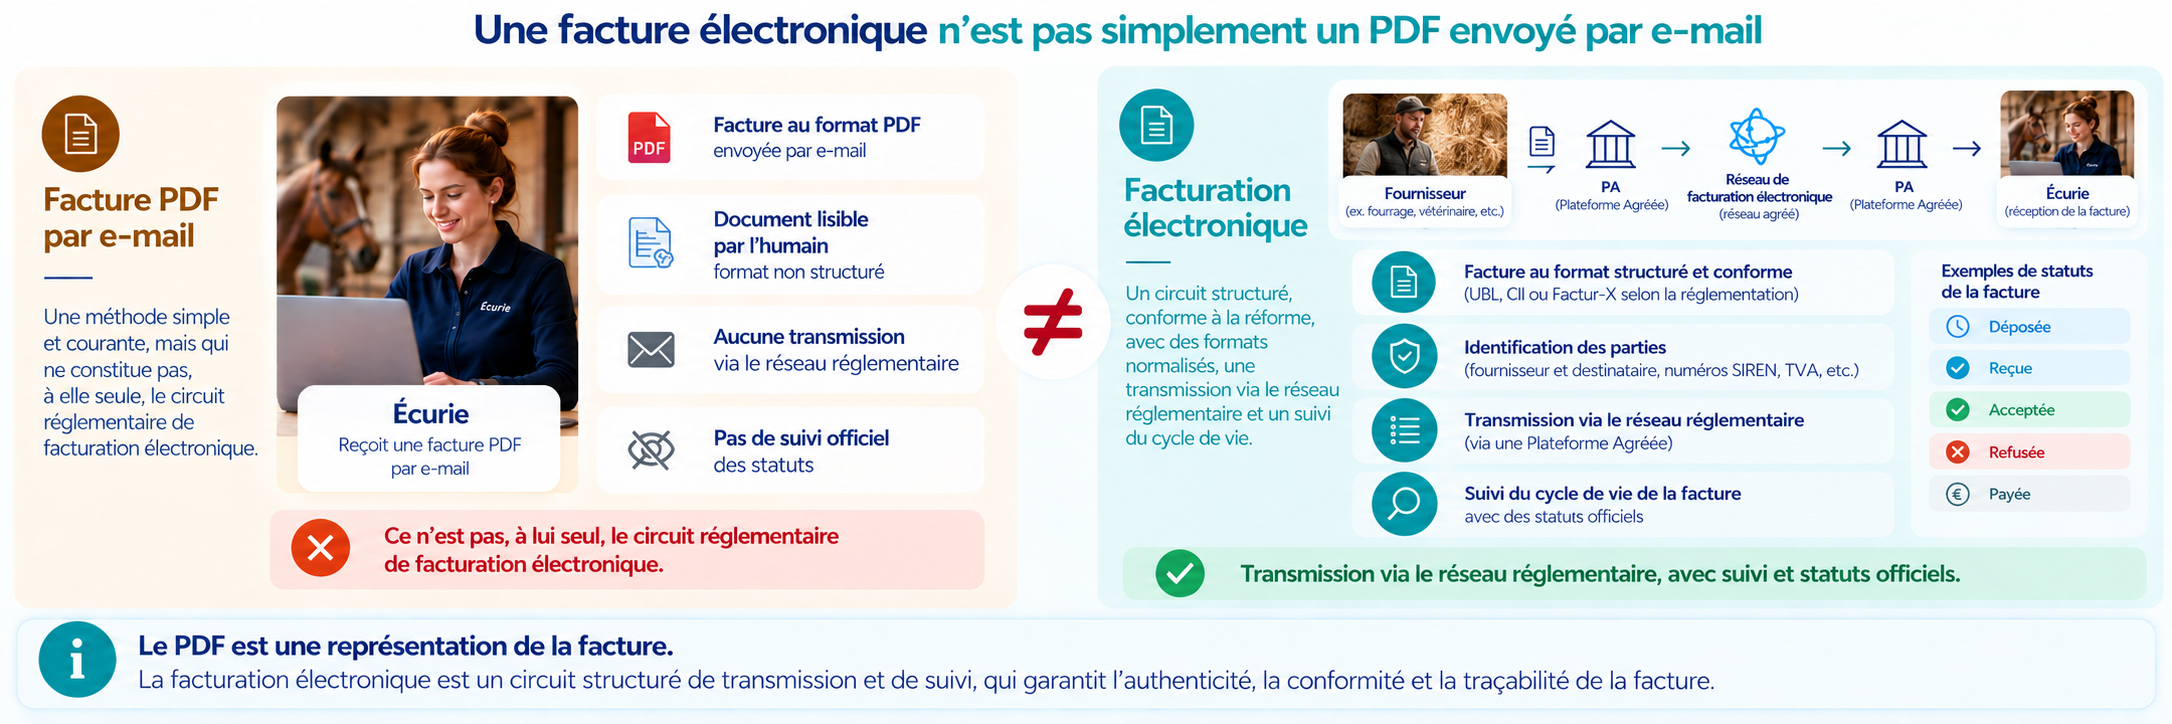
Tippen oder klicken Sie auf die Grafik, um sie in voller Größe zu öffnen. Die Grafik ist auf Französisch und zeigt das französische E-Invoicing-System.
Gesendet, empfangen, angenommen, abgelehnt, bezahlt: nicht dasselbe
Sobald die Rechnung im Kreislauf ist, können mehrere Statusinformationen nebeneinander bestehen. Sie beantworten unterschiedliche Fragen, und man verwechselt sie besser nicht.
1 · ÜBERMITTLUNG
Ist die Rechnung überhaupt im Kreislauf angekommen?
Das ist die erste Ebene: Wurde die Rechnung eingereicht, übermittelt und anschließend vom Empfänger empfangen?
2 · RECHNUNGSSTATUS
Was ist danach passiert?
Je nach Situation kann die Rechnung zum Beispiel als eingereicht, empfangen, angenommen oder vom Empfänger abgelehnt gekennzeichnet sein.
3 · ZAHLUNG UND BUCHHALTUNG
Wurde die Rechnung bezahlt und danach in der Buchhaltung verarbeitet?
Zahlung und Buchung sind eigene Informationen: Sie betreffen Geld und Buchungssätze, nicht den Weg des Dokuments.
Die Kernaussage passt in drei Sätze:
„Empfangen“ heißt nicht zwingend „angenommen“.
„Angenommen“ heißt nicht „bezahlt“.
„Bezahlt“ heißt nicht „verbucht“.
Nicht alle Status gelten in jeder Situation gleich, und die Einzelheiten hängen von der Art der Transaktion ab. Wichtig ist zu wissen, dass es sie gibt und dass sie Unterschiedliches aussagen. In Equicty verfolgen Sie die Informationen zur E-Rechnung und die nützlichen Status direkt im Rechnungs-Workflow, neben dem Zahlungsstatus.
Und wie gelangt die Rechnung danach in meine Buchhaltung?
Zurück zur Ausgangsfrage. Eine Rechnung elektronisch zu erhalten bedeutet nicht, dass Ihr Steuerberater sie automatisch gebucht hat. Der E-Invoicing-Kreislauf endet mit der ordnungsgemäßen Zustellung der Rechnung. Was danach passiert, ist eine andere Aufgabe: die buchhalterische Übermittlung.
Es gibt nicht nur einen Weg. Er hängt von der Organisation Ihrer Kanzlei und den eingesetzten Werkzeugen ab. Je nachdem, welche Tools Ihre Kanzlei nutzt – zum Beispiel ISAGRI, Agiris/ISACOMPTA, EBP, Sage oder andere Lösungen –, kann die Übermittlung unterschiedlich ablaufen. Diese Namen sind lediglich Beispiele für Buchhaltungsumgebungen: Sie bedeuten nicht, dass Equicty heute eine direkte Integration mit einer davon hätte.

Tippen oder klicken Sie auf die Grafik, um sie in voller Größe zu öffnen. Die Grafik ist auf Französisch und zeigt das französische E-Invoicing-System.
Hier sind die fünf wichtigsten Möglichkeiten, die in der Praxis vorkommen.
1. E-Mail oder eigene Adresse
Ein PDF, ein Foto oder ein Scan wird an eine eigene E-Mail-Adresse geschickt, die die Kanzlei oder ihre Software nutzt, oder einem Dienst zur Dokumentenerfassung übergeben. Manche Tools wenden nach dem Eingang eine Texterkennung (OCR) oder eine andere Verarbeitung an. Je nach Fall läuft der Prozess manuell oder halbautomatisch ab.
2. Dokumentenportal, GED oder gemeinsamer Bereich
Die Rechnungen werden in einem Dokumentenportal, einem Dokumentenmanagementsystem (GED), einem Cloud-Ordner oder einem gemeinsamen Buchhaltungsbereich abgelegt. Die Kanzlei oder ihre Software ruft die Dokumente anschließend aus diesem Bereich ab und verarbeitet sie.
3. Buchhaltungsexport
Buchhaltungsinformationen (Buchungssätze, Rechnungsdaten…) werden exportiert, etwa als CSV oder Excel oder in einem anderen kompatiblen Format, und anschließend in die Buchhaltungssoftware importiert: Das ist ein Dateiaustausch. Die möglichen Formate unterscheiden sich stark von Software zu Software – fragen Sie am besten Ihre Kanzlei.
4. Direkte Integration, API oder Konnektor
Wenn beide Tools es zulassen, können Rechnungen und/oder Buchhaltungsdaten über eine direkte Integration, eine API oder einen Konnektor fließen. Das kann den manuellen Aufwand verringern, hängt aber vollständig von den beteiligten Systemen ab: Diese Option ist nicht überall verfügbar.
5. Manuelle Verarbeitung
Die Rechnung, oft als PDF, wird an den Steuerberater geschickt, der sie manuell erfasst oder bearbeitet. Das bleibt eine durchaus gültige Arbeitsweise – auch in einer E-Invoicing-Umgebung.
Was leistet also die E-Rechnung, und was leistet die Buchhaltung?
Zur Orientierung hier die einfachste mögliche Zusammenfassung.
E-RECHNUNG
Die Rechnung zwischen Unternehmen zirkulieren lassen
Gemäß dem neuen elektronischen Rahmen. Zum Beispiel:
- Ausstellen und Empfangen;
- das Netzwerk und die zugelassenen Plattformen (PA);
- Identifizierung der Unternehmen;
- Status;
- Rückverfolgbarkeit.
BUCHHALTUNG
Rechnungen in Buchhaltungsinformationen umwandeln
Aus Rechnungen und ihren Daten werden verwertbare Buchungen gewonnen. Zum Beispiel:
- Verbuchung und Zuordnung;
- Abgleich mit Zahlungen;
- Umsatzsteuer;
- Export oder Import;
- Übermittlung an den Steuerberater und seine Software.
Die beiden Prozesse können technisch miteinander verbunden sein. Aber sie sind nicht dasselbe.
Und mit Equicty?
Equicty möchte die tägliche Rechnungsstellung für Pferdeprofis einfach halten. Für ein französisches Unternehmen, das die Finanzfunktionen von Equicty nutzt:
wird die E-Rechnung direkt in Equicty aktiviert;
stellt B2Brouter, eine zugelassene Plattform (PA), die Verbindung zum Netzwerk her – ohne dass ein separates B2Brouter-Konto anzulegen ist;
können elektronische Lieferantenrechnungen in Equicty empfangen werden;
können elektronische Rechnungen aus Equicty versendet werden;
lassen sich die nützlichen Status im Rechnungs-Workflow verfolgen;
ist die E-Rechnung im Finanzmodul enthalten, ohne separates E-Invoicing-Abonnement.
Beide Themen sollten Sie jedoch auseinanderhalten: Die E-Rechnung in Equicty bedeutet für sich genommen keine automatische Integration mit der Software Ihrer Kanzlei. Auf der Buchhaltungsseite hängt die passende Organisation von Ihrem Steuerberater und seinen Werkzeugen ab. Je nach Fall kann sie über das Versenden von Dokumenten, über Exporte und Importe oder – wenn beide Systeme es zulassen – über Integrationen oder Konnektoren laufen. Dieser Artikel kündigt weder eine bestimmte Buchhaltungsintegration noch einen Zeitplan an.
Wie das alles in der Praxis funktioniert, sehen Sie auf unserer Seite zur E-Rechnung in Frankreich.
Die richtige Frage an Ihren Steuerberater
Vielleicht fragen Sie Ihren Steuerberater schon: „Sind Sie bereit für die E-Rechnung?“ Das ist sinnvoll, aber es fehlt eine Frage:
„Wie möchten Sie meine Rechnungen und meine Buchhaltungsdaten erhalten, sobald sie elektronisch ausgestellt oder empfangen wurden?“
Für eine genauere Antwort können Sie nachfragen:
Nutzen Sie eine eigene E-Mail-Adresse für die Buchhaltung?
Bevorzugen Sie ein Portal oder eine GED?
Möchten Sie lieber einen Buchhaltungsexport?
Gibt es ein bestimmtes Dateiformat, das einzuhalten ist?
Gibt es einen Konnektor oder eine API zu Ihrer Software?
Oder bleibt die Verarbeitung manuell?
Zusammengefasst
Die E-Rechnung verändert den regulierten Weg der Rechnung. Die Buchhaltung bleibt der Prozess, der diese Rechnungen in Buchhaltungsinformationen umwandelt. Beide können miteinander verbunden sein, aber es ist nicht derselbe Prozess.
Für Equicty-Kunden sollte das Ziel einfach bleiben: den Rechnungsfluss im Alltag aus Equicty heraus steuern und die Übergabe an die Buchhaltung nach den Werkzeugen und der Arbeitsweise des Steuerberaters organisieren.
Dieser Artikel dient der Information: Er stellt weder Rechtsberatung noch Buchhaltungsberatung dar und ersetzt nicht den Rat Ihres Steuerberaters.
Weiterführende Informationen
E-Rechnung in Frankreich verstehen →
E-RECHNUNG AKTIVIEREN
Richten Sie Ihr französisches Unternehmen ein und aktivieren Sie die E-Rechnung. (Anleitung auf Französisch.)
E-RECHNUNG VERSENDEN
Erstellen, versenden und verfolgen Sie eine elektronische Rechnung aus Equicty. (Anleitung auf Französisch.)
E-RECHNUNG EMPFANGEN
Empfangene elektronische Rechnungen ansehen, annehmen und verarbeiten. (Anleitung auf Französisch.)
FAQ E-RECHNUNG
Antworten auf die häufigsten Fragen zur französischen Reform und zu Equicty. (Auf Französisch.)